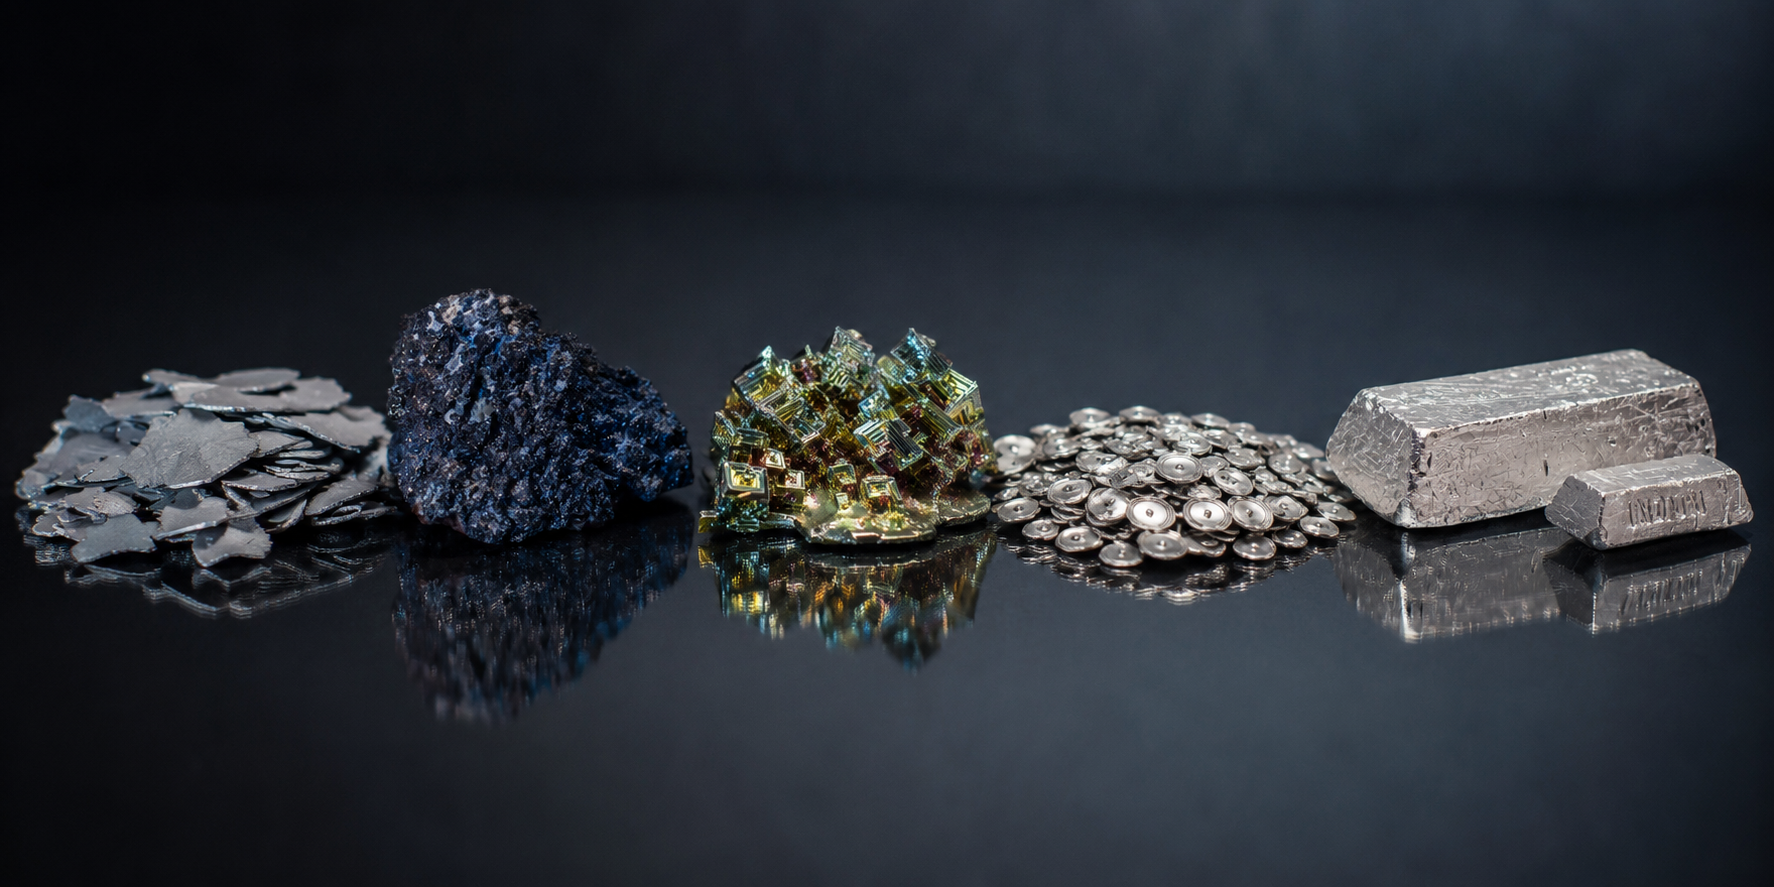
Стратегическите индустриални метали са невидимата основа на полупроводници, AI инфраструктура, авиация и космос, електромобилност и отбранителни технологии. Физически. Редки. Извън банковата система.
Докато по-ранните технологии изискваха само няколко елемента, модерните високотехнологични приложения изискват множество специализирани метали — често в минимални количества, но без алтернатива. Един съвременен смартфон съдържа повече от 60 различни елемента. Високопроизводителен чип, сателит или самолетен двигател без стратегически специални метали просто не могат да бъдат произведени.
Много от тези метали възникват само като страничен продукт при друг добив — предлагането не може да се разширява произволно, независимо колко силно расте търсенето. За разлика от златото, индустриалните метали се изразходват в технологични продукти и често не се връщат напълно в икономическия цикъл. Това създава структурни тесни места в предлагането, които се засилват с напредващата технологизация.
Галият, германият и индият са незаменими основни суровини за модерни чипове и AI процесори. Без тях няма GPT, автономно шофиране или AI инфраструктура.
Рений в турбинни лопатки, хафний във високотемпературни сплави, иридий в запалителни свещи. Прецизност, която спасява животи — и би била немислима без тези метали.
Високопроизводителни батерии, електродвигатели и зарядни системи от следващо поколение изискват специални метали в мащаб, какъвто светът досега не е познавал.
Радарни системи, сателити, управляеми боеприпаси, системи за нощно виждане — стратегическите метали станаха релевантни за отбранителната способност на Запада.
Енергийният преход изисква германий за високоефективни соларни клетки и индий за тънкослойни технологии. Оптичните мрежи на бъдещето без тези метали не биха били реализируеми.
Високопрецизни диагностични и терапевтични устройства, електроди, покрития и специални компоненти — иридий, рутений и избрани технологични метали позволяват приложения, които изискват най-висока стабилност и прецизност.
Това, което дълго време се смяташе за техническа ниша, се превърна в геополитически фокус. Китай контролира производството на ключови технологични метали в мащаб, който доведе западните индустрии до структурна зависимост.
През юли 2023 г. Китай въведе експортни лицензи за галий и германий — с незабавен ефект. През август 2023 г. износът на тези метали спадна почти до нула. Цената на галия в Европа се повиши с 68 процента, а на германия — с над 20 процента. През декември 2024 г. Китай ескалира допълнително и наложи пълна забрана за износ на тези метали към САЩ — директна реакция на американските санкции в областта на полупроводниците. През февруари 2025 г. последваха експортни ограничения за волфрам.
САЩ покриват 100 процента от нуждите си от галий чрез внос. Собствено производство няма. Китай контролира 80 до 98 процента от световното производство на галий и германий. Сигурността на веригите за доставки, технологичният суверенитет, производството на полупроводници, AI инфраструктурата и отбранителната индустрия са пряко засегнати. Стратегическите индустриални метали отдавна вече не са просто суровини — те са лост на геополитическа власт.
Китай все повече превръща достъпа до критични суровини в геополитически инструмент: експортни лицензи, експортни забрани, приоритизиране на собствената индустрия, възможни наказателни мита или административни забавяния. Това, което днес все още е доставимо, утре може да бъде оскъдно, скъпо или достъпно само с разрешение.
Физически склад на стратегически високотехнологични метали в Европа затова е повече от инвестиция. Той е реален елемент от сигурността на снабдяването. Когато веригите за доставки се забавят, европейските индустриални компании могат да се нуждаят от материал, наличен веднага. За индустрията надценката често е по-евтина от спиране на производството. Продажбите се извършват само след съгласуване и със съгласието на съответните собственици/инвеститори.
Частен метален склад извън Китай означава: ако експортните разрешения липсват, веригите за доставки се ограничават или политическото напрежение нараства, физически наличният материал в Европа е стратегическо предимство — независимо от задръствания в пристанища, експортни квоти или решения в Пекин.
Когато възникне реална оскъдност, не теоретичната борсова цена е решаваща, а наличната стока с индустриално качество. В такива фази индустриалните компании по-скоро плащат надценка, отколкото да спират производствени линии. Именно тук може да се реализира стойността на физически държаните метали.
Металът в лихтенщайнския склад е собственост на инвеститорите — и същевременно реална субстанция, която се използва индустриално. Чрез търговския партньор материалът при нужда може директно да достигне до преработващата индустрия. Всяко разпореждане се извършва само със съгласието на съответния инвеститор.
Всеки от тези метали е незаменим в специфични високотехнологични приложения — често без никаква алтернатива. Световните им пазари са изключително малки в сравнение с класическите суровини. Дори малки промени в търсенето могат да окажат значително влияние върху наличност и цена.
Галият е основата на полупроводници от галиев нитрид и галиев арсенид — решаващ за 5G базови станции, високочестотна техника, радари, силова електроника, LED, лазери и специални соларни клетки. Китай доминира първичното производство; металът възниква главно като страничен продукт от алуминиевата индустрия и не може произволно да се увеличава.
Индиево-калаеният оксид е прозрачният, проводящ слой върху почти всеки модерен сензорен екран, смартфон дисплей и плосък монитор. Добавят се тънкослойни соларни клетки, специални спойки и полупроводникови приложения. Индият възниква почти изключително като страничен продукт от добива на цинк — предлагането не следва просто търсенето.
Германият е ключов метал за оптични мрежи, инфрачервена оптика, термовизионни системи, техника за нощно виждане и високоефективни соларни клетки за сателити. Той възниква предимно като страничен продукт от преработката на цинк и въглища. Китай контролира голяма част от производството и вече използва експортните разрешения като геополитически инструмент.
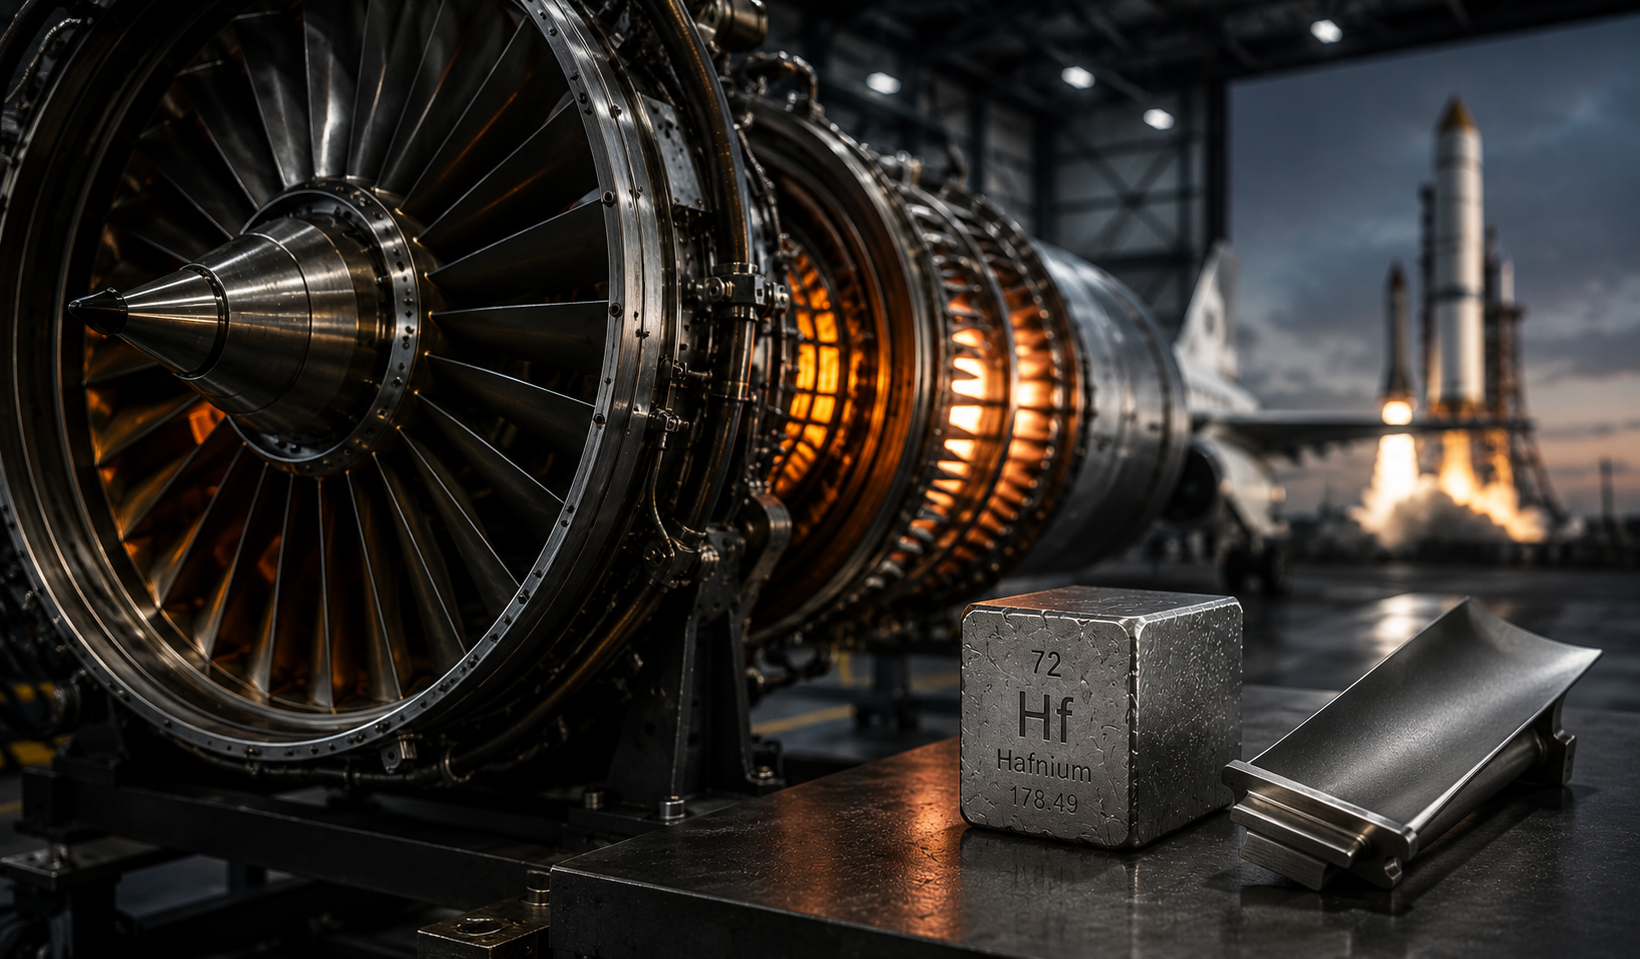
Хафният е незаменим в модерни микропроцесори, високотемпературни керамики, специални сплави и покрития. В авиацията, космоса и отбраната се цени заради температурната и корозионната си устойчивост. Хафният възниква практически само като страничен продукт от рафинирането на цирконий — миниатюрен пазар с голямо стратегическо значение.
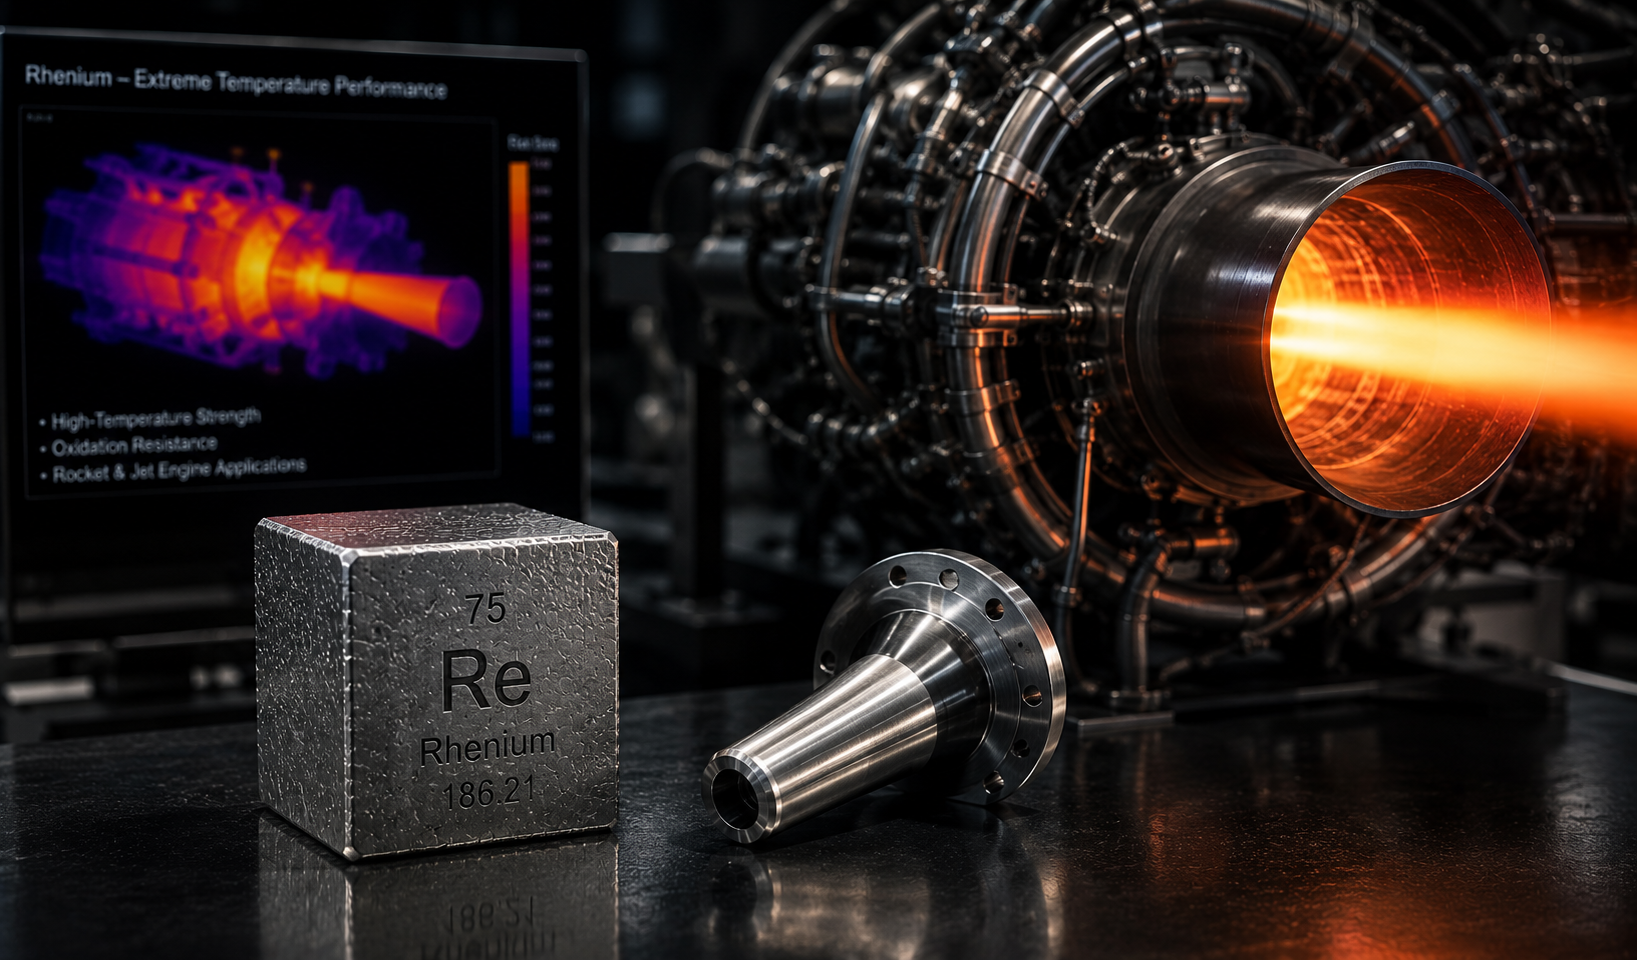
Реният е сред най-редките индустриално използвани метали. В никелови суперсплави за монокристални турбинни лопатки на модерни реактивни двигатели той повишава температурната устойчивост и живота на компонента. Възниква главно като страничен продукт от производството на молибден и мед; голяма част от търсенето идва от авиацията и космоса.
Рутений се използва в твърди дискове и системи за съхранение на данни, електрически контакти, резистори, покрития, химическа катализа и електрохимични приложения. Той подобрява твърдост, корозионна устойчивост и проводимост. Пазарът е изключително малък; рутений възниква почти само като страничен продукт от платина и никел.
Иридият е един от най-оскъдните индустриално използвани метали. Използва се във високотемпературни тигли, запалителни свещи, електроди, специални сплави, авиация и космос, прецизна индустрия и PEM електролиза за зелен водород. Особено критично: иридият възниква само като рядък страничен продукт от платиновия добив и трудно може да се мащабира краткосрочно.
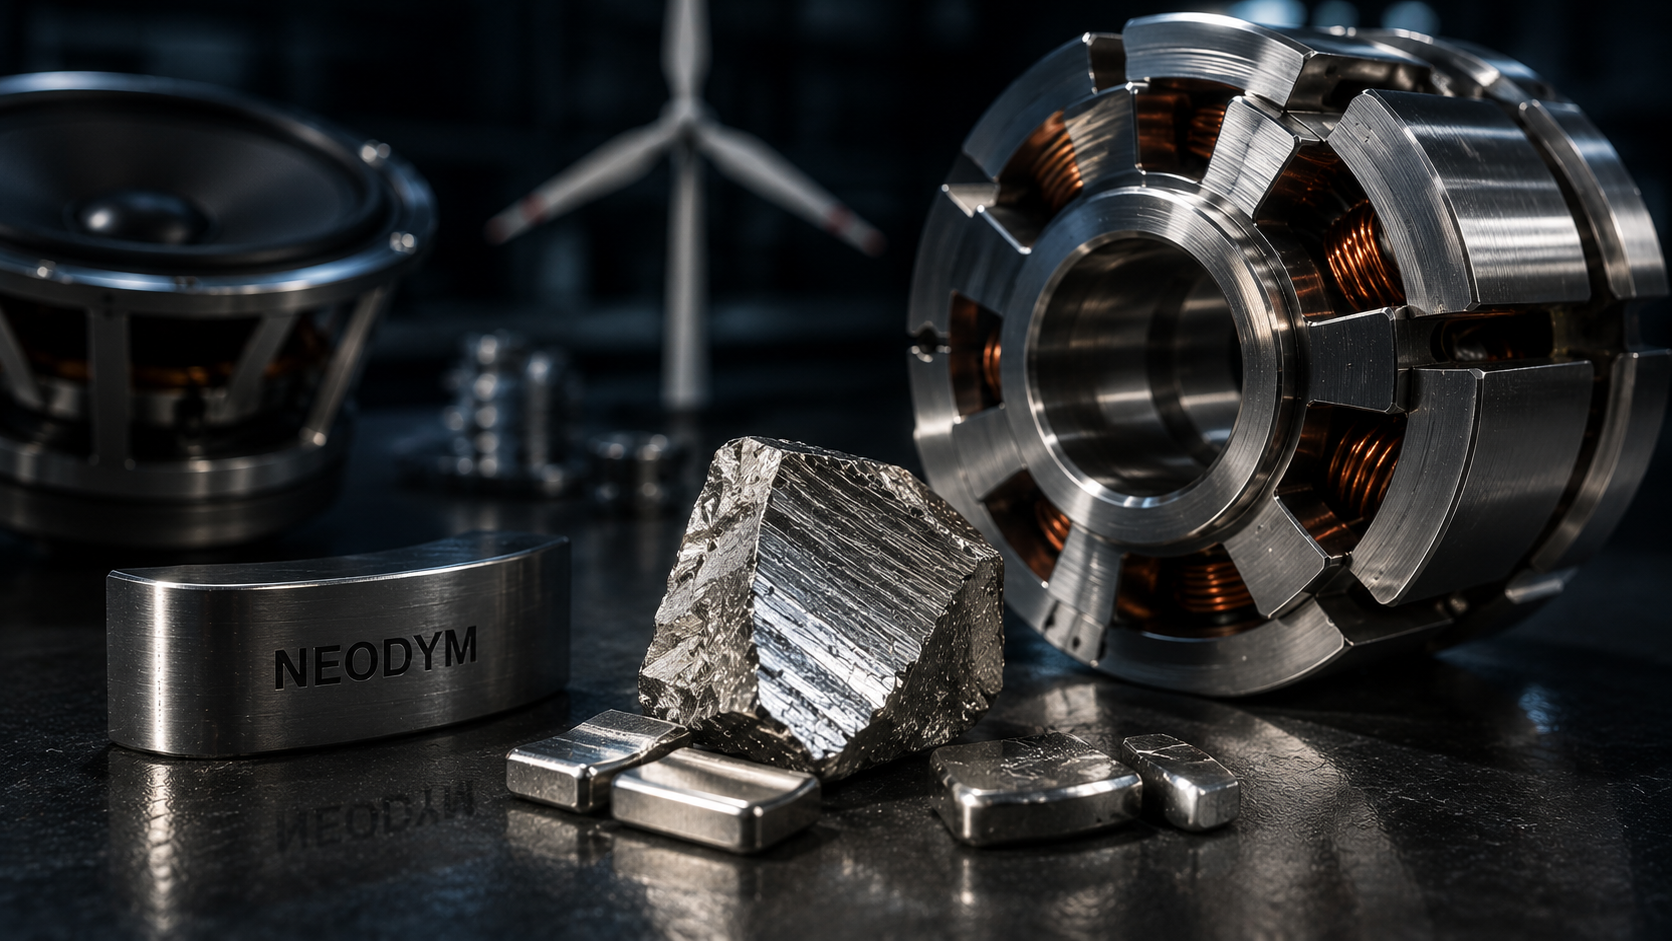
Неодимът е най-важната суровина за постоянни магнити от следващо поколение — незаменим за електродвигатели в хибридни и електрически автомобили, вятърни генератори, роботика, твърди дискове и високоговорители. Без неодим енергийната трансформация в днешния мащаб не е възможна. Китай доминира добива, разделянето и преработката на редките земи.
При стратегическите технологични метали решаваща е не само абсолютната количествена наличност, а комбинацията от страничен продукт, геополитическа концентрация и индустриална незаменимост. Много от тези пазари са толкова малки, че дори допълнително търсене от AI, водород, отбрана, авиация или енергиен преход може да доведе до значителни движения в цената и наличността.
Чист страничен продукт от алуминиевата рафинация. Експортните лицензи от 2023 г. показват колко бързо наличността може да бъде политически управлявана.
Изключително малък страничен продукт от платиновия добив. PEM електролизата за водород може структурно да претовари пазара.
Пазарът е миниатюрен. Търсене от чипове, авиация, ракетна/отбранителна техника и високотемпературни приложения среща негъвкаво предлагане.
Високоефективните магнити са тесното място за вятърна енергия, електродвигатели, роботика и автоматизация. Веригата на доставки остава силно доминирана от Китай.
| Метал | Добив / първично производство днес | Потребление днес | Търсене до 2030/2040 | Логика на недостига |
|---|---|---|---|---|
| Галий | ок. 760 т/година глобално производство; дял на Китай в първичното производство ок. 98%. | Полупроводници, GaN/GaAs, 5G, радари, LED, силова електроника. | 2030e в критични приложения възможна приблизително 4–6 пъти по-висока потребност. | Страничен продукт + контрол от Китай + експортни лицензи. |
| Индий | Предимно страничен продукт от добива на цинк; предлагането е само ограничено директно управляемо. | ITO слоеве за дисплеи/сензорни екрани, тънкослойни PV, специални спойки. | Стабилно до нарастващо чрез дисплеи, сензори, фотоволтаика и специална електроника. | Страничен продукт от цинк; рециклирането е важно, но не е достатъчно за технологичен скок. |
| Германий | Малък пазар; страничен продукт от преработката на цинк и въглища; Китай е много значим. | Оптични влакна, инфрачервена оптика, нощно виждане, сателитни соларни клетки. | Нарастващо чрез оптични мрежи, отбрана, космос и термовизионна техника. | Зависимост от Китай + експортни контроли + силно релевантни за сигурността приложения. |
| Хафний | Практически няма собствени хафниеви мини; добив почти само от рафиниране на цирконий. | Микропроцесори, високотемпературни сплави, авиация, отбрана, ядрена техника. | 2030e в технологични сценарии възможен 5–7x недостиг спрямо търсенето. | Миниатюрен пазар на страничен продукт: предлагането не расте автоматично с търсенето. |
| Рений | Много малко годишно производство; страничен продукт от молибден/мед. | Реактивни турбини, суперсплави, космос, катализа. | Зависи от самолетостроене, поколения двигатели и разходи за отбрана. | Авиационното качество не може произволно да се замести. |
| Рутений | Много малък PGM пазар; страничен продукт от платина/никел. | Твърди дискове, контакти, резистори, покрития, катализа. | Възможно нарастване чрез съхранение на данни, електроника, електрохимия и водородни технологии. | PGM страничен продукт; малък, неликвиден пазар със забавена реакция на предлагането. |
| Иридий | ок. 7–8 т/година глобално производство; почти само страничен продукт от платиновия добив. | Електроди, високотемпературни тигли, запалителни свещи, специални сплави, PEM електролиза. | 2040e според водородния сценарий възможна потребност до ок. 34 т/година. | Изключително малък пазар, трудно мащабируем, технологично труден за заместване. |
| Неодимов оксид | Верига на редките земи; Китай доминира преработката и производството на магнити с над 70%. | Постоянни магнити за електромотори, вятърна енергия, роботика, високоговорители, твърди дискове. | 2030e възможен 3–5x недостиг, движен от вятърна енергия, електромобилност и автоматизация. | Потребността от магнити расте по-бързо, отколкото се изграждат западни вериги на доставки. |
Източникова база: USGS Mineral Commodity Summaries, Fraunhofer ISI „Raw Materials Needs for Future Technologies“, EU Critical Raw Materials Act / стратегията на ЕС за суровини, BGR/DERA изследвания за суровини за водород и актуални специализирани анализи за иридий и PEM електролиза. При страничните метали производствените и потребностните числа често се публикуват само като оценки или пазарни размери; затова умишлено се използват надеждни порядъци, а не привидна точност.
Редки земи като неодимов оксид са химически по-чувствителни от класическите технологични метали. При неправилно или твърде дълго съхранение без оборот материалът може да загуби качество — окислява се, слепва или губи съответствие със спецификациите. Резултатът: индустрията вече не го приема или го приема само с големи отстъпки. Казано ясно: неправилното съхранение може масивно да застраши стойността.
Точно тук се провалят много доставчици, които включват редки земи в програми за реални активи. Те купуват материал, съхраняват го статично — и при продажба установяват, че качеството вече не отговаря на индустриалните изисквания. Който инвестира в редки земи, трябва да провери дали доставчикът действително може да докаже активна индустриална търговия, складова ротация и индустриална приемливост.
Търговският партньор на PIB редовно доставя редки земи и технологични метали на индустриални клиенти. Това означава: складовият материал може да се ротира — свеж материал влиза, обработен материал излиза. Инвеститорите държат не просто етикет, а материал с индустриално качество. Тази ротация е възможна само защото активната индустриална търговия — не чистата инвестиционна част — е основният бизнес.
Най-големият проблем на пазара за стратегически индустриални метали не е придобиването — а продажбата. Много доставчици се провалят именно тук. Процеси от 12 до 24 месеца не са изключение. Масивни отстъпки са правило, когато няма директен достъп до индустриални купувачи.
Причината: който действа основно като доставчик на реални активи и няма собствена база от индустриални клиенти, трябва да продава по заобиколни пътища — със съответните загуби от триене. Това е решаващата разлика.
Да се купят стратегически индустриални метали е сравнително лесно. Истинският проблем — който много инвеститори усещат едва при продажбата — е ликвидируемостта. Пазарът за технологични метали не е борсов пазар. Няма публични тържища, ежедневни котировки или анонимен купувач с едно натискане на бутон.
Много доставчици в този сегмент са изградили бизнес модела си основно като инвестиционна концепция — без собствен дълбок достъп до индустриални купувачи. Когато инвеститор иска да продаде, липсва директният път към пазара. Последицата: периоди на обработка от 12 до 24 месеца не са изключение, а обичайна практика. Или инвеститорът приема сериозни ценови отстъпки, защото доставчикът сам не може да бъде купувач и зависи от междинни търговци.
Търговският партньор на PIB следва принципно различен модел. Повече от 25 години това дружество ежедневно снабдява преработващата индустрия с технологични метали, редки земи и благородни метали — като един от водещите доставчици на суровини в Европа, с клиенти на пет континента и директни отношения с производители по целия свят. Портфолиото включва над 40 метални суровини в различни качества и форми на доставка.
Решаващата разлика: индустриалната търговия е ядрото на бизнеса — не инвестиционна линия. Това означава, че ежедневно има реални индустриални купувачи точно за тези метали. Когато инвеститор иска да продава, металът не отива на вторичен пазар, а директно в собствената индустриална верига за доставки. Това позволява бързо и справедливо обратно изкупуване — без месечно чакане, без структурни отстъпки, при условия, съответстващи на реалната пазарна стойност.
Покупката и продажбата на металите се извършват изключително чрез този институционален индустриален партньор. Физическото съхранение се извършва отделно — в Лихтенщайн, извън ЕС, в ексклузивната рамка за съхранение на PIB.
Входът е възможен още от 50 € месечно чрез спестовен план или от еднократна инвестиция от 5 000 €. Инвеститорът придобива реални физически метали — не сертификат, не ETF, не синтетична конструкция. Съхранението се извършва в Лихтенщайн — извън ЕС, извън банковата система, в една от политически най-стабилните и силни по отношение на собствеността държави в света.
Без натиск за продажба. Реална информация. Управителят лично обяснява кои метали и кой достъп подхождат на вашата ситуация.
Заяви разговор →